智能化可穿戴設備的應用場景與產業現狀 以銷售視角洞察市場趨勢
智能化可穿戴設備作為物聯網與人工智能技術融合的典型產物,正從單一的科技玩物演變為深度嵌入生活與生產的智能終端。其應用場景不斷拓寬,產業生態日益成熟,銷售市場亦呈現出蓬勃生機。本文將從應用場景、產業現狀及銷售動態三個維度展開分析,為行業參與者提供參考。
一、應用場景:從消費級到產業級的全面滲透
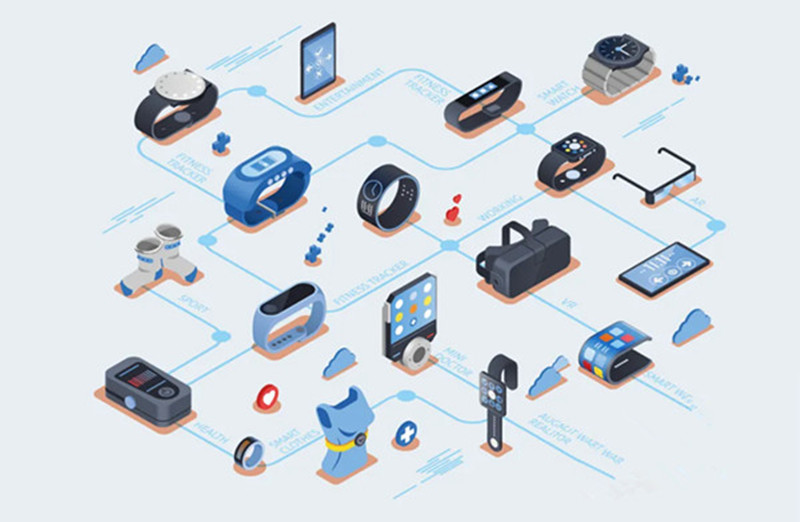
1. 健康與醫療
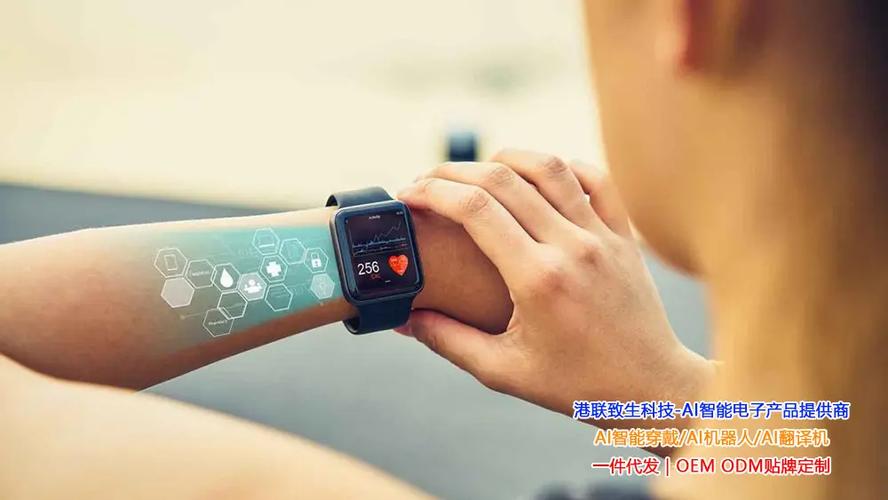
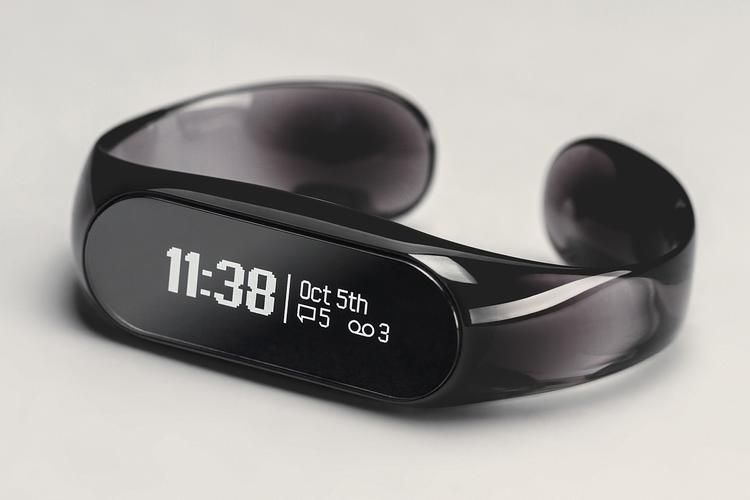
可穿戴設備在健康管理領域應用最為廣泛。智能手表、手環可實時監測心率、血氧、睡眠質量,并提供運動建議。高階產品集成ECG心電分析、血壓趨勢監測等功能,部分設備已獲得醫療級認證,用于心律失常篩查和慢病管理。在遠程醫療中,可穿戴傳感器幫助醫生持續追蹤患者生命體征,實現術后康復監測和養老看護。
2. 運動與健身
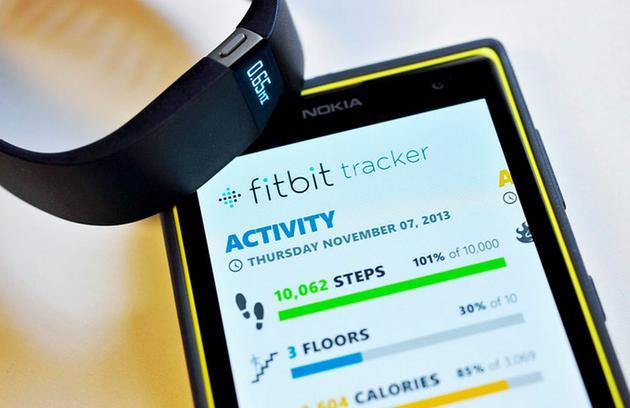
面向運動人群的智能手表、智能跑鞋、智能服飾等可精確記錄運動軌跡、配速、卡路里消耗,并提供專業訓練指導。AR/VR健身設備則通過沉浸式交互提升居家鍛煉體驗,形成“硬件+內容+服務”的運動生態。
3. 娛樂與社交
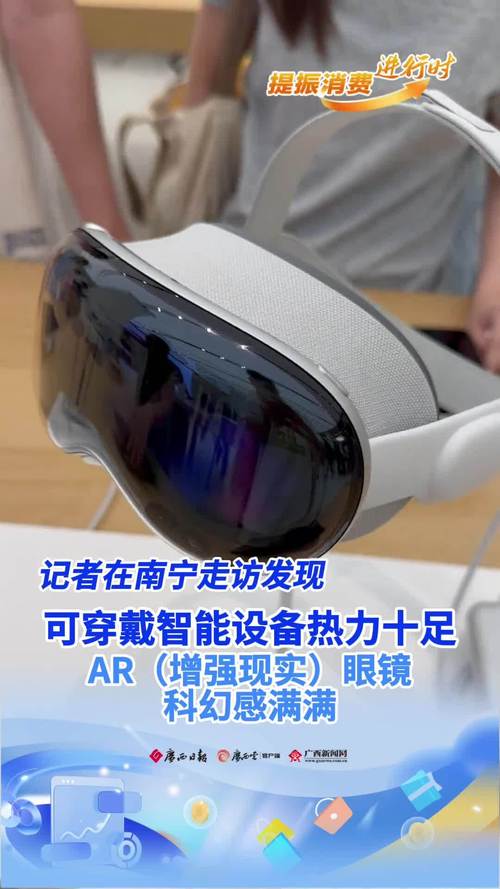
智能眼鏡、VR/AR頭顯推動沉浸式娛樂發展,如虛擬影院、互動游戲。智能手表支持消息提醒、移動支付、語音交互,成為手機功能的延伸。TWS耳機則憑借降噪、空間音頻技術成為日常娛樂與辦公的重要配件。
4. 工業與安全生產
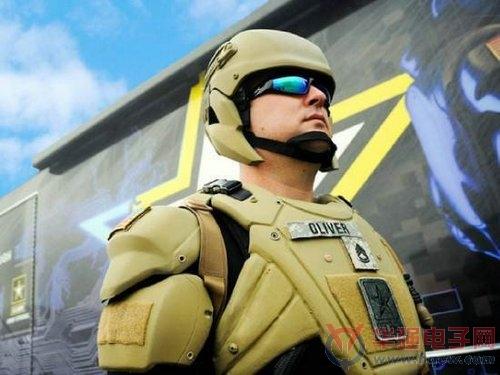
在工業場景中,智能安全帽、智能工裝可集成GPS定位、環境監測、跌倒報警功能,保障高危作業人員安全。AR眼鏡用于遠程專家指導、設備巡檢和培訓,提升運維效率。可穿戴外骨骼則幫助工人減輕負重、降低勞損,在物流、制造領域逐步落地。
5. 智能家居與車載互聯
可穿戴設備作為智能家居的控制入口,可聯動燈光、空調、安防系統。與車機互聯實現無感解鎖、疲勞駕駛監測、健康狀態同步等功能,拓展了人車交互邊界。
二、產業現狀:技術驅動與生態競爭并行
1. 市場規模持續增長
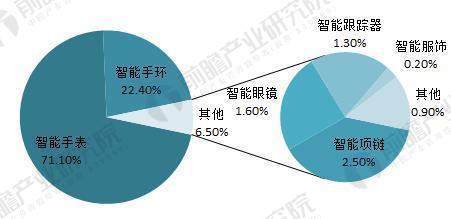
據IDC等機構數據,全球可穿戴設備出貨量保持年均10%以上增速,2023年已超過5億臺。中國已成為全球第二大市場,智能手表、TWS耳機貢獻主要增量。隨著5G/AIoT技術普及和健康意識提升,市場滲透率有望進一步提高。
2. 產業鏈趨于完善
上游涵蓋芯片(低功耗SoC、生物傳感器)、顯示屏(柔性OLED、Micro-LED)、電池(微型固態電池)等關鍵元器件;中游為設備設計與制造,頭部廠商如蘋果、華為、小米、三星等占據主導,同時涌現出華米、杰理、恒玄等細分領域參與者;下游渠道包括線上電商、線下3C賣場、運營商渠道及行業解決方案商。
3. 技術融合加速創新
AI算法賦能健康數據分析與個性化建議;eSIM獨立通信讓手表脫離手機;UWB技術提升空間感知精度;無創血糖監測等新技術成為研發熱點。多模態交互(語音、手勢、眼動)進一步提升設備易用性。
4. 競爭格局與生態壁壘
消費級市場呈現“手機廠商+互聯網品牌”雙寡頭格局,生態協同成為核心競爭力。頭部企業通過操作系統、應用商店、云服務構建閉環。行業級市場則較為分散,需要與垂直領域系統集成商合作,定制化需求高。
5/ 挑戰與機遇
隱私安全、數據準確性、續航能力仍是主要痛點。隨著醫療認證破冰和保險支付模式探索,健康類可穿戴設備有望打開新增長空間。銀發經濟與運動健康管理將催生細分市場機會。
三、可穿戴智能設備銷售:渠道變革與消費洞察
1. 銷售渠道多元化
線上渠道(品牌官網、電商平臺、直播帶貨)占比持續提升,尤其在新品首發和促銷節點表現突出。線下體驗店成為消費者感受產品舒適度與功能的關鍵場景,運營商合約機模式助力eSIM手表普及。定制化企業采購(如健康禮盒、員工福利)成為B端銷售新增長點。
2. 價格分層與產品策略
入門級手環以低價走量搶占市場份額,中端智能手表聚焦運動健康功能,高端產品則以醫療級監測、奢華材質、獨立通信獲取溢價。品牌通過多產品矩陣覆蓋不同客群,并通過軟件訂閱服務提升用戶粘性,創造持續收入。
3. 營銷模式創新
健康管理IP聯名、運動社群運營、KOL測評種草成為有效營銷手段。與保險公司合作推出“健康激勵計劃”,將設備銷售與健康服務綁定,提升附加值。跨界聯名(時尚、汽車、潮玩)幫助品牌破圈,吸引年輕消費者。
4. 未來銷售趨勢
線上線下融合的全渠道零售成為標配。基于用戶健康數據的個性化推薦將提升轉化率。隨著產品同質化加劇,品牌競爭將從硬件參數轉向生態服務與數據價值,銷售過程更加強調體驗與專業咨詢服務。
##
智能化可穿戴設備已跨越概念階段,在消費與產業兩端構建起豐富的應用圖景。產業在技術迭代與生態競爭中走向成熟,而銷售市場正經歷渠道重構與消費升級。精準把握場景需求、構建差異化產品矩陣、深耕用戶運營,方能在快速增長的可穿戴浪潮中贏得先機。
如若轉載,請注明出處:http://www.nnnxm.cn/product/43.html
更新時間:2026-11-09 13:21:45