智能可穿戴設備 輕奢化浪潮下的銷售新趨勢
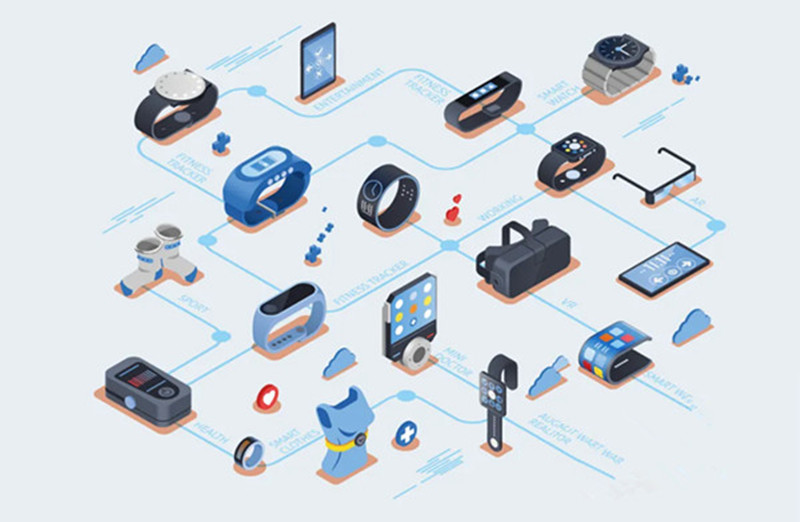
智能可穿戴設備市場經歷了從極客玩具到大眾消費品的快速轉變。隨著技術瓶頸的顯現和市場競爭的加劇,這一行業正悄然掀起一場“輕奢化”革命。從蘋果Apple Watch Edition的奢華嘗試,到華為、三星與時尚品牌的聯名合作,智能手表、智能眼鏡等產品不再僅僅強調功能,而是將設計美學、材質工藝與品牌溢價推向臺前。這股輕奢化浪潮,究竟是行業突圍的利器,還是偏離普惠初衷的冒險?本文將從銷售數據、消費心理與產業邏輯三個維度展開深度剖析。
一、輕奢化的動因:從功能紅海到價值藍海
可穿戴設備市場曾以“計步、心率、通知”等基礎功能迅速普及,但同質化競爭導致利潤率持續走低。IDC數據顯示,2023年全球可穿戴設備出貨量同比增長僅6.1%,遠低于前幾年的雙位數增速。在此背景下,廠商亟需尋找新的增長極。輕奢化策略應運而生:通過采用鈦合金、藍寶石玻璃、陶瓷等高端材質,引入愛馬仕、迪奧等奢侈品牌的設計元素,并附加以健康管理、身份象征等情感價值,產品客單價從千元級躍升至數千元甚至萬元級別。例如,蘋果與愛馬仕合作的Apple Watch Hermès系列,盡管售價高達萬元,卻在部分市場貢獻了超過20%的銷售額增長。這印證了輕奢定位對高端消費者的吸引力。
二、銷售表現:量與價的博弈
從銷售數據看,輕奢化產品呈現出明顯的市場分化。一方面,在成熟市場,輕奢款可穿戴設備成為增長引擎。Canalys報告指出,2024年第一季度,單價超過500美元的智能手表出貨量同比增長15%,其中女性用戶和商務人群貢獻顯著。奢侈品牌背書與精致外觀成為購買決策的首要因素,部分地區甚至出現“社交貨幣化”現象——年輕消費者將輕奢手表視為穿搭標配。另一方面,在新興市場,基礎功能款依然是銷售主力,輕奢化產品曲高和寡。廠商因此采取“雙線策略”:主品牌保持性價比,子品牌或聯名款沖擊高端。例如,華為推出Ultimate Design系列,小米則通過生態鏈企業布局輕奢配件,均取得了高于行業平均的利潤率。但需要警惕的是,輕奢化可能拉長換機周期,畢竟消費者對高價設備更為惜購,導致銷量增速放緩。
三、消費心理:身份認同與體驗升級
輕奢化銷售得以增長的深層邏輯,在于消費需求的迭代。Z世代與千禧一代不再滿足于設備“有用”,更追求“有品”。輕奢可穿戴設備恰好滿足了雙重心理:一是品質體驗,如更精準的健康監測傳感器、更流暢的交互系統;二是身份敘事,佩戴一塊聯名智能表,既彰顯科技品味,又傳遞審美格調。市場調研機構Strategy Analytics的調查顯示,62%的潛在購機者愿意為時尚設計支付30%以上的溢價,而材料質感與品牌故事并列為兩大驅動因素。輕奢產品往往采用限量發售、線下體驗店沉浸式服務等營銷手段,進一步強化稀缺感和尊崇感,從而激發沖動消費。
四、挑戰與前景:當科技遇見奢侈
輕奢化并非坦途。技術與時尚的融合成本高企,高昂的研發與營銷費用最終轉嫁給消費者,可能抑制普及率。智能設備的技術迭代速度快,與傳統奢侈品追求的“恒久價值”存在內在矛盾,一旦新品發布,舊款貶值速度遠超手袋或腕表,削弱了輕奢產品的保值預期。再次,在隱私與健康數據安全日益敏感的今天,輕奢標簽無法替代對實用性的打磨,廠商若過度聚焦外觀而忽視功能體驗,將遭到市場反噬。
盡管如此,智能化與個性化的大趨勢不可逆轉。輕奢化或將催生新的業態:可穿戴設備與保險、醫療、時尚訂閱服務的跨界融合,創造持續性收入;模塊化設計允許用戶自由更換表殼、表帶等 外觀組件,以“硬件+耗材”模式提升復購率。歸根結底,輕奢化不是簡單在硬件上貼上奢侈標牌,而是綜合科技便利、美學表達與情感連接的升維競賽。對于廠商而言,只有把握好“輕”易近人與“奢”而不費的平衡,才能在銷售增長與品牌恒久之間找到可持續之路。
智能可穿戴設備的輕奢化,既是市場紅海的破局手段,也是對消費價值觀的精準回應。銷售數據已初步驗證了這條路徑的可行性,但真正的挑戰在于如何讓科技產品兼具時尚的歷久彌新與數碼的日新月異——這需要產業鏈與品牌方一同給出創新答案。
如若轉載,請注明出處:http://www.nnnxm.cn/product/48.html
更新時間:2026-11-09 09:15:11